美国欠的钱冲过了40万亿美元,按理该盼着降息喘口气,美联储却在9月把利率又往上抬了一格。
中国物价涨幅连1%都不到,按教科书早该降息,贷款利率却钉在3%上一年多没动。有种流行说法把这看成两边在比谁更能扛,可各自凭什么扛、能扛到哪天,才真正值得聊。
一、美国:借得越来越凶,钱却越来越贵
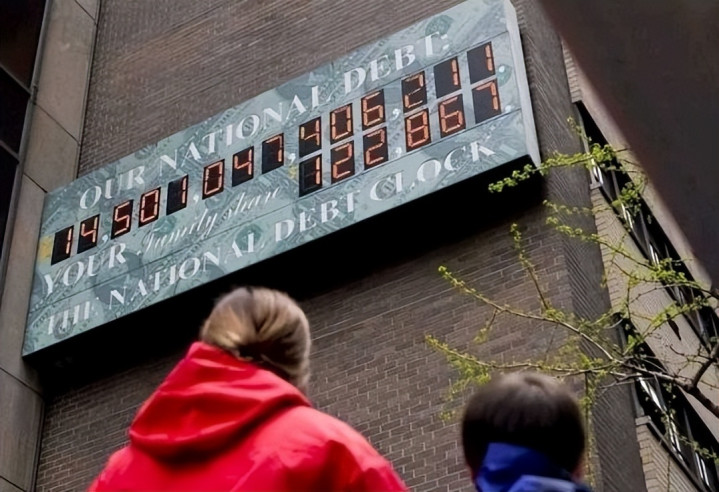
美国第一个一万亿美元的债,攒了将近两百年。到了今年,从39万亿走到40万亿,只花了五个月出头。
8月中旬,联邦债务正式跨过40万亿这道坎,比国会预算办公室年初的估算还早了好几个月。到11月初,这个数字又往上蹿了小半万亿。
更麻烦的是,窟窿还在越挖越大。这个财年才走了十个月,赤字就已经超过上一整年。光是7月一个月,美国就多花出去四千多亿美元。
借得多,利息自然吓人。2025财年,美国光是国债利息的总支出就有一万两千多亿美元,比前一年多出差不多三成。
换个接地气的说法:美国人交上去的税,每五块里差不多有一块直接拿去还利息。这个比例,已经打破了1991年留下的老纪录。
利息如今比国防开支还高,成了仅次于社保的第二大花销。摊到每一天,就是三十多亿美元从财政账上白白流走。
照理说,欠这么多钱的人最怕利率涨,美联储偏偏反着来,原因是通胀又回来了。年初物价涨幅还在2%出头,到了5月一下子窜到4%以上。
美联储自己估计,核心通胀得熬到2029年前后才能回到2%的目标。偏偏经济还挺扛打,上半年增速被上调到2.4%左右,这给了加息底气。
于是9月中旬,美联储全票通过加息一档,利率升到3.75%到4%之间,三年多来头一回往上调。
10月的会议虽然按兵不动,但已经有两位委员投票要求接着加。新主席沃什在发布会上的口风,也被市场读成12月还可能再来一次。
利率高,也不全是美联储的事,市场自己也在加价。8月中旬,30年期美债收益率一度冲破5.3%,是2007年金融危机以来最高的。
背后是买家换了人。海外投资者手里的美债,如今只占总量的两成出头。日本为了稳住日元,接连几个月在卖。中国的持仓,比十多年前的高点少了一半还多。
接盘的越来越多是基金、家庭这类私人资金。这些人不讲交情只看回报,嫌利息给得不够,就干脆不买。
眼看长债压不住,财政部长贝森特亲自下场,把长期国债的回购规模直接翻了一倍,市场管这招叫"财政部版扭转操作"。
消息一出,长债收益率确实被摁下去一阵,可没过多久又弹了回去。高盛、Evercore这些华尔街机构的看法很直接:回购这点量,跟海量的新发债比,碰不到病根。
钱越借越多,利息越滚越大,连财政部亲自托底都只管用了一阵子。美国这口气,扛得一点都不轻松。
二、中国:物价这么低,为啥偏不降息
国内的画风完全是另一回事。2025年5月小降了一次之后,1年期贷款利率就停在了3%。
跟房贷挂钩的5年期以上那一档,也在3.5%上一起趴着。到今年7月,这种按兵不动已经持续一年多,作为定价源头的央行短期政策利率,同样纹丝未动。
这在教科书上似乎说不通。今年前三季度,物价才涨了不到1%,到10月更是只剩零点几。物价这么温吞,按传统思路,降息刺激一把再自然不过。
经济也不算差。前三季度增长4.6%,新增的经济体量还是五年里最大的一回。
所以不少机构一直押注降息。高盛年初就预测一季度会降准加降息,结果一样也没等来。花旗最新的判断更往后推,预计今年不动,降息要等到2027年,每次也就降一点点。
央行的报告里,也始终没给出明确的降息时间表。
为什么不降?答案藏在老百姓自己的账本里。今年上半年,住户贷款不增反减,这是有统计以来头一回出现半年净减少。
研究机构测算,上半年居民部门的债务出现了负增长,上一次这样还得追溯到1995年。说白了,大家都在忙着还钱,而不是借钱。
房子也一样。多数城市把房子租出去,一年也就挣2%左右,比房贷利率还低,借钱买房怎么算都不划算。
银行那头,存贷之间赚的差价已经薄到历史最低,再往下压,银行自己就吃不消。
这种局面下,总量降息就像往一块不吸水的地上泼水,水放出去了,未必渗得进实体。
但不降息,不等于不宽松。企业和买房人新借的钱,利率已经降到3%出头,比2018年下半年便宜了两个多百分点。
央行一边降准,一边给各类再贷款扩容,全年靠各种工具净投放的流动性在5万亿上下。消费贷还有财政贴息,等于国家替你出了一部分利息。钱没有大水漫灌,而是一勺一勺往最需要的地方送。
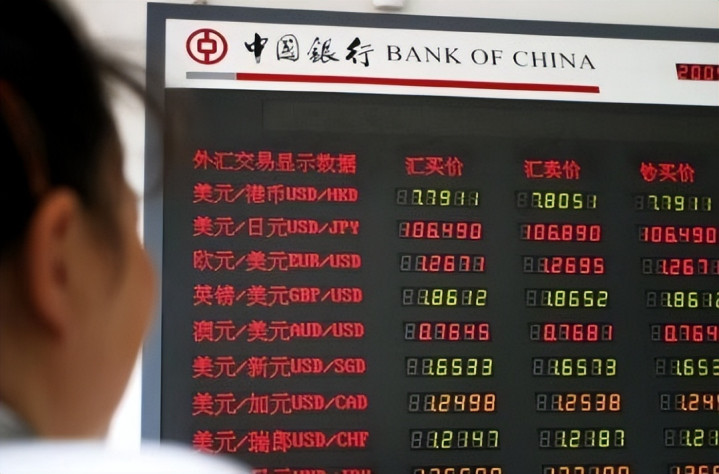
敢这么稳,底气来自汇率。人民币今年一路走强,9月初升破了6.7,半年涨了将近4%。
中美之间的利差,也从原来倒挂200个基点,缩到了不到50个。外贸企业换汇热情很高,前七个月的结汇顺差已经超过去年全年。
央行也一再强调,要稳住人民币汇率,防着它超调。手里不慌,自然不用跟着别人的节奏走。
三、谁先眨眼?盯住这三个信号
美国的麻烦,说到底是急性病。四十多年前沃尔克猛踩加息的时候,美国的债务只有经济总量的三成出头。
如今把所有债务都算上,已经比一年的经济总量多出两成左右。只算公众持有的那部分,也和经济总量差不多大。国会预算办公室预计,十年后后一个口径还会升到120%。
这就意味着,美联储每往上再加一档,财政要掏的利息就跟着再重一层。
加税、砍福利,在政治上都很难推。指望关税补窟窿,增收速度也追不上赤字膨胀。"大而美"法案未来十年,还可能再添三万多亿美元赤字。
如果借用那个"比谁更能扛"的分析视角,两边的病根其实像一面镜子。
美国痛在价:利率高,利息挤财政,财政部下场托市,买家却要更高回报,利率又被抬上去,绕成一个圈。
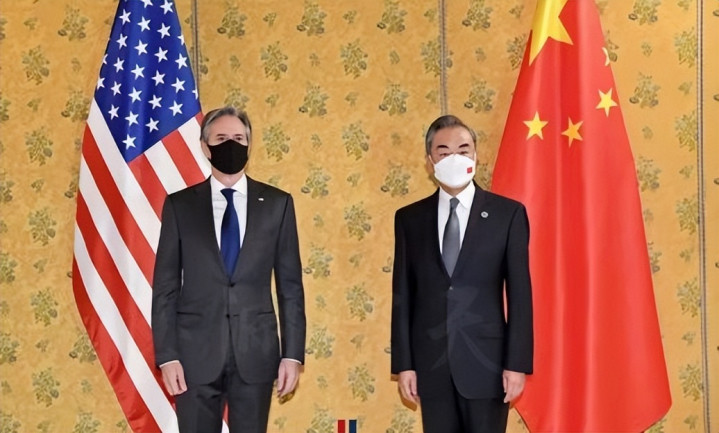
中国痛在量:居民在还债,贷款需求弱,银行利差薄,利率降不动,同样是一个圈。
解药也各不相同。美国得等通胀退烧,美联储才有降息空间。中国得等家庭和企业把资产负债表修复好,大家重新愿意借钱。
所以与其争谁先认输,不如盯住三件事。
第一,12月美联储议息会议,沃什放出的加息风声会不会兑现。
第二,花旗这些机构押注的那次降息,中国什么时候启动。
第三,30年期美债收益率能不能稳在5.3%以下。一旦持续往上冲,美国财政的账只会越算越难看。
谁的解药先起效,谁就能从咬牙硬扛,变成从容调整。
站在今天看,中国手里的牌并不少:汇率稳住了,工具箱是满的。
降息这张牌一直留在手里没打,本身就是一种主动。真正的从容,不是比谁嘴硬,而是该出手的时候,手里还有子弹。
参考资料:
美联储重启加息,如何影响香港股市、楼市与汇市.财新网.2026-08-20
专栏|剖解美联储紧缩路径.财新网(高占军).2026-08-20
花旗:中国GDP增速恐需"保4" 政策拐点可能已临近.财新网.2026-09-21
美联储维持利率不变 2027年起议息会议渐减至每年六次.财新网
美国国债持有人结构的变化与边际买家.财新网(高占军).2026-10-08
金港赢配资提示:文章来自网络,不代表本站观点。